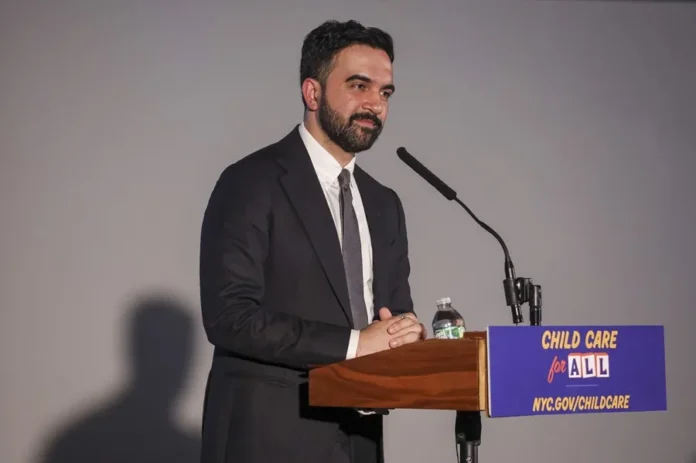
La administración del alcalde Zohran Mamdani recibió este miércoles la aprobación de un tribunal de apelaciones de Nueva York para implementar un impuesto a las segundas residencias de lujo, con el objetivo de aumentar los ingresos municipales y enfrentar el déficit presupuestario de la ciudad.
La decisión revoca un fallo de septiembre de un tribunal de primera instancia que había suspendido la implementación del recargo conocido como pied-à-terre, argumentando que el procedimiento de aprobación debía repetirse.
Los jueces de apelación determinaron por unanimidad que los propietarios que impugnaron la medida no demostraron tener legitimación legal para presentar la demanda, ya que no acreditaron un perjuicio directo y concreto derivado del impuesto.
El tribunal sostuvo que para justificar una intervención judicial, los demandantes deben demostrar un daño real y específico, no una afectación hipotética. Por esta razón, revocaron la sentencia anterior y desestimaron el procedimiento judicial.
El recargo, aprobado el 28 de mayo por la Legislatura del estado de Nueva York a solicitud de Mamdani, se aplica a propietarios de viviendas de lujo que no utilizan esos inmuebles como residencia principal.
La disposición incluye viviendas de una a tres familias valoradas en cinco millones de dólares o más, así como apartamentos en edificios de cooperativas y condominios cuyo valor alcance al menos un millón de dólares.
Esta iniciativa busca que los propietarios de inmuebles de alto valor que mantienen una segunda residencia en Nueva York contribuyan adicionalmente al financiamiento de los servicios municipales.
Tras el fallo, Mamdani defendió la medida, afirmando que el recargo permitirá que quienes pueden permitirse viviendas de lujo contribuyan a financiar calles más seguras y servicios públicos esenciales para los residentes de la ciudad.
A pesar del respaldo del tribunal de apelaciones, la aplicación del impuesto enfrenta aún dos demandas presentadas por otros propietarios, quienes argumentan que la legislación viola disposiciones de la Constitución del estado de Nueva York.
Los demandantes sostienen que la normativa establece condiciones que entran en conflicto con los límites constitucionales sobre la cantidad que la ciudad puede recaudar anualmente mediante impuestos a los bienes inmuebles. El futuro del recargo dependerá del resultado de estos procesos judiciales.