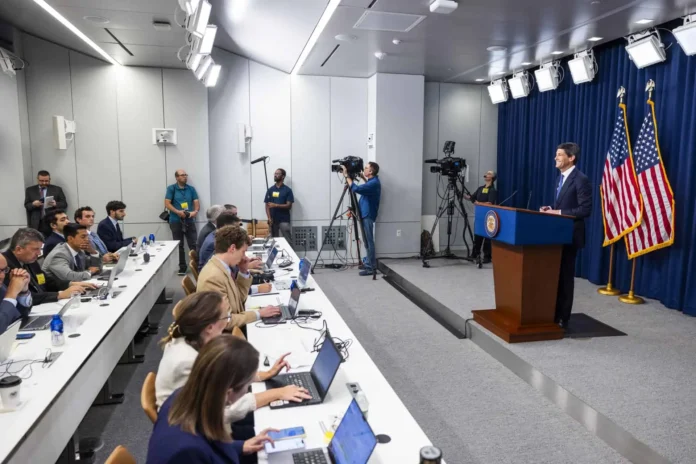
La Reserva Federal de Estados Unidos anunció este miércoles la finalización de la modificación de dos reglas de sus pruebas de estrés bancario, con el objetivo de mejorar la transparencia y reducir la volatilidad en los requisitos de capital. Estas modificaciones se aplican a los bancos con carteras grandes y dispersas.
La primera norma redefinida establece que la Junta deberá solicitar anualmente la opinión del público sobre los escenarios de las pruebas de resistencia, así como sobre cualquier cambio significativo en los modelos utilizados. Además, se actualiza el marco para diseñar estos escenarios hipotéticos.
Componentes de choque en mercados globales
La Fed también ha actualizado el componente de choque en mercados globales, que consiste en una serie de convulsiones hipotéticas aplicadas a componentes específicos del mercado. Esta medida se dirige a bancos con carteras muy grandes y heterogéneas.
De acuerdo con la entidad, «estos bancos serán evaluados anualmente frente a dos componentes de choque en mercados globales, y la Junta utilizará el choque que genere mayores pérdidas para cada entidad para calcular los resultados de su prueba de resistencia».
La Junta de Gobernadores de la Fed realiza periódicamente pruebas de resistencia para asegurar que la gran banca privada tenga suficiente liquidez para otorgar préstamos tanto a particulares como a empresas. En diciembre de 2024, se anunció la modificación de la prueba para mejorar su fiabilidad.