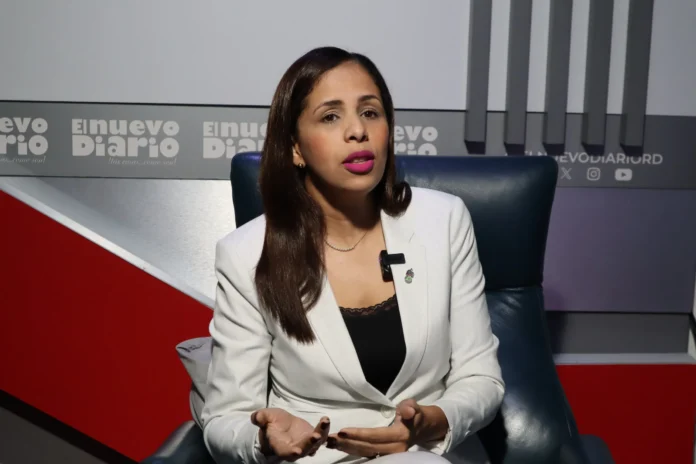
La Dirección General de Impuestos Internos (DGII) anunció que a partir del 15 de noviembre de 2026, todos los contribuyentes estarán obligados a emitir facturas electrónicas. Elaine Jiménez, encargada del Departamento de Control de Operaciones de la DGII, explicó cómo identificar estos comprobantes fiscales electrónicos y su funcionamiento.
Las facturas electrónicas se reconocen por su número de comprobante fiscal, que inicia con la letra “E” y es más extenso que el tradicional. Además, incluyen un código de seguridad y un código QR que permiten verificar su validez en línea y confirmar que han sido recibidas por la DGII, incluso en el caso de comprobantes de consumidor final.
Jiménez detalló que la factura electrónica se genera a través de un sistema informático del contribuyente, permitiendo su entrega de forma digital o impresa, dependiendo de si el receptor utiliza también este sistema. Explicó que, por ejemplo, si un cliente no tiene acceso a un sistema de facturación electrónica, recibirá una representación impresa de la factura, aunque esta esté registrada en el sistema del contribuyente.
Durante una entrevista en el programa “El Nuevo Diario AM”, Jiménez mencionó que la DGII ofrece un facturador gratuito que permite a los contribuyentes generar comprobantes fiscales electrónicos sin necesidad de un sistema externo. Las personas que no están registradas en la DGII pueden inscribirse en la plataforma y solicitar acceso a esta herramienta.
Para quienes ya están registrados, el proceso es más sencillo, ya que solo deben ingresar a su Oficina Virtual, seleccionar la opción de facturador gratuito y recibirán un usuario y contraseña para personalizar su acceso, junto con el enlace a la herramienta. Desde esta plataforma, los usuarios también pueden solicitar el certificado digital necesario para firmar electrónicamente sus facturas.
Jiménez destacó que el acceso al facturador es fácil: “Cuando tengo acceso con mi usuario y contraseña, simplemente entro, creo mi factura y, a través de la misma herramienta, está disponible la opción para solicitar el certificado digital y firmar esas facturas electrónicamente”, afirmó.
En cuanto al calendario de implementación de la ley, Jiménez explicó que se dividió en tres etapas según el tipo de contribuyente. Los grandes contribuyentes nacionales tienen un plazo de 12 meses, hasta el 15 de mayo de 2024; los grandes contribuyentes locales y medianos cuentan con 24 meses, hasta el 15 de mayo de 2025, con una prórroga adicional.
A partir del 15 de noviembre de 2026, la obligatoriedad se aplicará a todos los contribuyentes, incluidas personas físicas, jurídicas y empresas creadas durante el período de implementación. La normativa también contempla extensiones de plazo para aquellos que estén en proceso de implementación, aunque existen sanciones para quienes no cumplan con esta disposición, con multas que pueden oscilar entre cinco y 30 salarios mínimos.