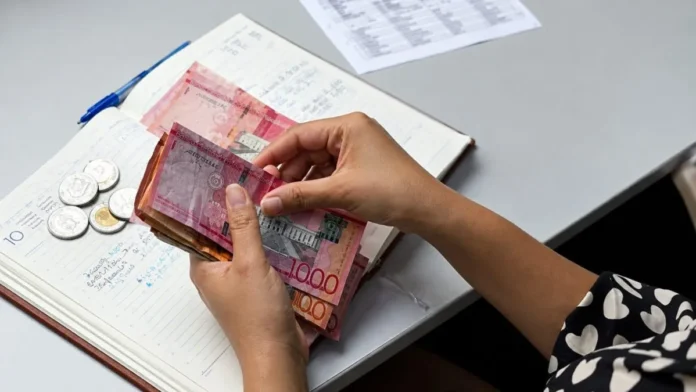
La Ley 16-92 regula el cálculo de la bonificación laboral en República Dominicana, estableciendo los límites y condiciones para su exigencia. Este pago depende de las utilidades netas de la empresa y está sujeto a lo estipulado en el artículo 223 del Código de Trabajo.
Recientemente, los paros en dos sucursales de Hipermercados Olé, en Santo Domingo Este, han evidenciado las dudas de los trabajadores sobre cómo se calcula la bonificación, un derecho que se basa en las ganancias de las empresas. Según la ley, las empresas deben distribuir entre sus empleados por tiempo indefinido el 10 % de sus utilidades anuales, aunque esto no significa que cada trabajador reciba esa cantidad de forma equitativa.
El monto que corresponde a cada empleado varía según los beneficios a distribuir, su salario y el tiempo de servicio, sin exceder los límites establecidos. Para calcular la bonificación, se deben determinar las utilidades netas anuales y la participación individual, respetando los topes del artículo 223.
La ley establece que la participación individual no puede ser mayor a 45 días de salario para quienes tengan menos de tres años de servicio, y 60 días para aquellos con tres años o más. Estos límites son máximos y no cantidades fijas, lo que significa que la bonificación puede variar según las utilidades y la participación de cada trabajador.
Si un empleado no ha trabajado durante todo el ejercicio económico, su bonificación se calculará proporcionalmente al tiempo trabajado. En caso de que la empresa no obtenga ganancias, no está obligada a pagar la bonificación correspondiente a ese período.
Existen excepciones en la ley para ciertas empresas, como las agrícolas y de zonas francas, durante sus primeros tres años de operación. El pago de la bonificación debe realizarse entre 90 y 120 días después del cierre del ejercicio económico.
Si hay desacuerdos sobre el monto a distribuir, los trabajadores pueden acudir al Ministerio de Trabajo para solicitar intervención y verificación por parte de la Dirección General de Impuestos Internos (DGII). Además, si la DGII otorga una prórroga para la declaración de impuestos, el plazo para pagar la bonificación se extiende sin penalidades.
Diferencias entre bonificación y regalía pascual
Aunque ambos pagos son ingresos adicionales al salario, la bonificación y la regalía pascual tienen bases de cálculo distintas. La bonificación depende de las utilidades netas de la empresa, mientras que la regalía pascual se calcula dividiendo el salario ordinario devengado durante el año entre 12 y debe pagarse a más tardar el 20 de diciembre, sin importar las ganancias de la empresa.
Es importante destacar que la bonificación no se incluye en el cálculo de la regalía pascual, el preaviso ni el auxilio de cesantía. Así, ambos pagos son derechos laborales distintos, con la regalía pascual vinculada al salario acumulado y la bonificación condicionada a los beneficios obtenidos por la empresa.