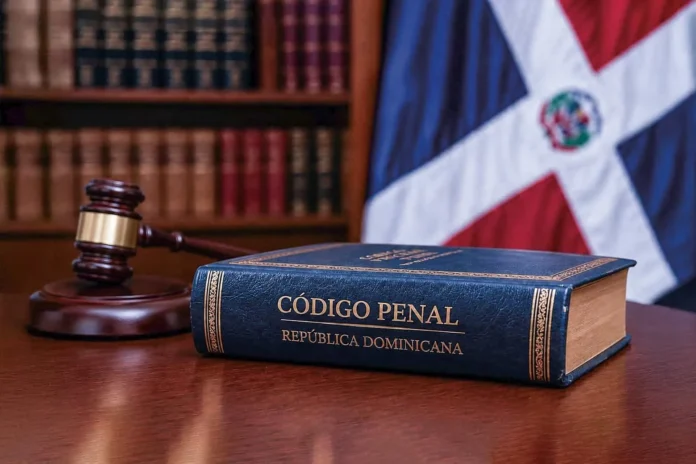
La responsabilidad penal de las empresas entrará en vigor el 5 de noviembre de 2026, pero no hay un plan claro para su implementación. La Ley núm. 74-25, que establece el nuevo Código Penal, fue promulgada el 3 de agosto de 2025, y su artículo 8, que hace a las empresas penalmente responsables, ha sido objeto de un proyecto de prórroga presentado por el senador Rafael Barón Duluc para extender el plazo a veinticuatro meses.
La Asociación Nacional de Jóvenes Empresarios y otras entidades respaldan esta prórroga, solicitando reglas proporcionales y formación adecuada para las empresas. El artículo 8 establece que las empresas serán responsables por los actos de sus representantes y subordinados, siempre que se demuestre que hubo incumplimiento de sus deberes de dirección y control.
Las sanciones pueden incluir multas de hasta 1,500 salarios mínimos del sector público, disolución de la persona jurídica y otras penas complementarias. La ley también ofrece salidas para las empresas que implementen programas de cumplimiento, eximiéndolas de responsabilidad si demuestran que el incumplimiento fue resultado de maniobras fraudulentas.
Preparación del sistema para la nueva ley
La efectividad de esta ley depende de la preparación de varios actores. El Ministerio Público debe contar con fiscales capacitados en investigación de personas jurídicas, mientras que los jueces necesitan criterios claros para evaluar los programas de cumplimiento. Los reguladores también deben establecer orientaciones específicas para cada sector, considerando los diferentes riesgos asociados.
Las empresas, por su parte, deben identificar sus riesgos y diseñar controles adecuados, lo que puede ser un desafío mayor para las pequeñas y medianas empresas. Además, los abogados deben formarse en esta nueva área del derecho penal, lo que requiere tiempo y recursos.
A pesar de que algunas instituciones afirman estar preparándose, la verificación de esta preparación es crucial. Publicar protocolos y guías claras es fundamental para evitar que la ley fracase en la práctica. Sin un acuerdo entre las distintas piezas del sistema, como reguladores y fiscales, la aplicación de la ley podría resultar confusa y contradictoria.
Propuestas para una prórroga efectiva
Se sugiere que cualquier prórroga venga acompañada de condiciones claras, como una hoja de ruta con fechas específicas para la publicación de guías y la capacitación de fiscales y jueces. También se propone la creación de una guía común sobre programas de cumplimiento, elaborada en conjunto por las autoridades pertinentes.
La entrada en vigor de la ley debería ser escalonada, permitiendo que las grandes empresas y sectores regulados se adapten primero, mientras que las mipymes tendrían un plazo más amplio. Además, el Poder Ejecutivo debería rendir cuentas al Congreso sobre el avance del cumplimiento de estas condiciones.
Finalmente, es esencial que la prórroga se apruebe antes del 5 de noviembre para evitar debates innecesarios sobre la aplicación de la ley. Independientemente de la decisión, las empresas deben comenzar a implementar programas de cumplimiento desde ahora, ya que estos son fundamentales para reducir riesgos y cumplir con las exigencias del mercado.